Si este año has empezado a ingresar algo por fuera de la nómina, declarar ingresos extra deja de ser una duda de sobremesa y pasa a ser una fecha en el calendario. La buena noticia: el lío es menor de lo que parece, porque son dos trámites distintos y casi todo el mundo los mezcla en uno.
Dos ventanillas distintas, y no son la misma
Cuando cobras por algo que no es tu sueldo, tienes delante dos puertas que no tienen nada que ver entre sí:
- Hacienda. Es donde comunicas que vas a ejercer una actividad (el modelo 036 o el 037) y donde luego rindes cuentas en la declaración de la renta.
- La Seguridad Social. Es el alta como autónomo, el famoso RETA, y es la que trae la cuota mensual.
Que te des de alta en Hacienda no te obliga por sí mismo a pagar cuota, y pagar cuota sin estar dado de alta en Hacienda no tiene ningún sentido. Cuando tu cuñado te suelta que «por 150 euros al mes no te compensa ser autónomo», está hablando solo de la segunda puerta. La primera no admite debate.
Lo sé porque yo entré al asesor con la pregunta cambiada. Fui a preguntar si me compensaba hacerme autónomo cuando lo que tenía encima de la mesa era otra cosa: un dinero ya cobrado que había que declarar de todas formas. Tardé veinte minutos y una cara de póker del asesor en entender que estaba discutiendo la puerta equivocada.
Cuándo hay que declarar ingresos extra en la renta
Respuesta corta: si lo has cobrado, existe. El límite que todo el mundo repite —ese por debajo del cual supuestamente «no hace falta declarar»— es un mínimo pensado para rendimientos del trabajo: nóminas y pensiones. Lo que facturas por tu cuenta no es una nómina, es una actividad económica, y juega con otras reglas.
Dicho sin rodeos: que te hayan pagado por Bizum, en efectivo o «entre amigos» no cambia la naturaleza del ingreso. Cambia lo fácil que es olvidarlo en junio.
La cuenta que decide si te compensa
Ponle nombre, que se ve mejor. Marta lleva las redes de un taller por 200 euros al mes: son 2.400 euros al año. Aviso antes de empezar, que esto importa: los números son míos, elegidos redondos para ver la mecánica. No salen de ningún estudio ni de ninguna tabla oficial.
Si el tipo marginal de Marta ronda el 30 %, de esos 2.400 euros se van unos 720 en impuestos y le quedan 1.680. Como año extra no está mal.
Ahora mete la cuota. Supongamos que paga 90 euros al mes: 1.080 al año. Es un gasto de la actividad, así que se resta antes de calcular el impuesto: 2.400 menos 1.080 son 1.320, y a ese 30 % paga 396. En el bolsillo le quedan 924 euros.
Ojo a un matiz que casi nadie hace bien: esa cuota no le ha costado 1.080 euros, le ha costado 756, porque los otros 324 se los ahorra de impuesto al deducirla. Y ahí está el dato que decide de verdad, porque esos 756 euros son exactamente los mismos si factura 2.400 al año que si factura 12.000. En el primer caso se comen casi un tercio de todo lo facturado; en el segundo, poco más del 6 %.
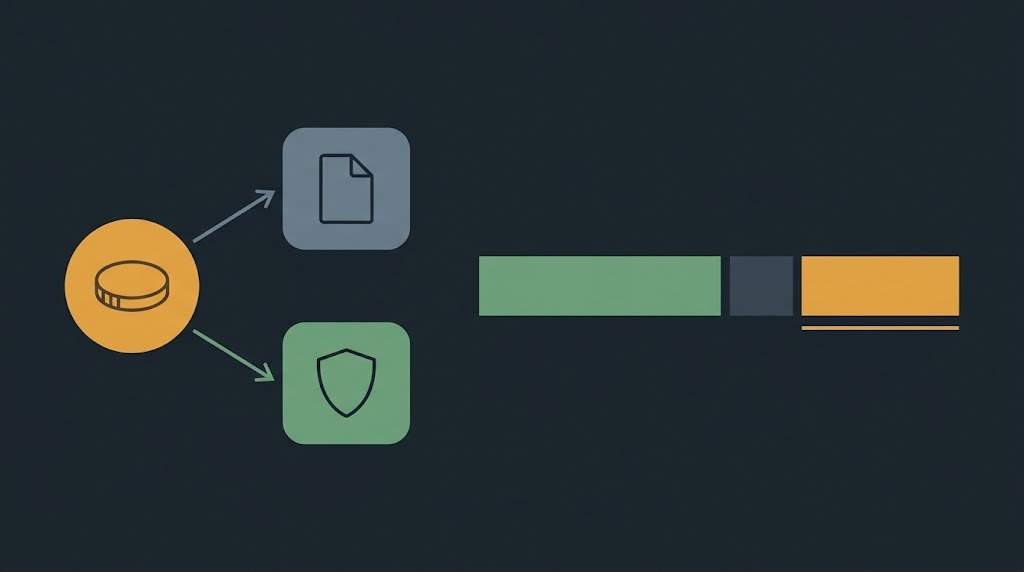
Por eso la cuota ahoga abajo y ni se nota arriba: es un recibo fijo, no un porcentaje. Si estás a punto de declarar ingresos extra y dudas con el alta, el orden correcto es mirar primero cuánto vas a facturar de verdad y decidir después, no al revés. Y si el número sale justo, hay una tercera salida que nadie propone: el problema no es la cuota, es que el precio que estás cobrando se ha quedado corto.
El umbral que te cuentan y que no está escrito en ningún sitio
Te habrán dicho que si no llegas al salario mínimo no hace falta darse de alta como autónomo. Cuidado con esa frase: no es una norma que puedas señalar con el dedo en un papel, es una interpretación heredada de resoluciones judiciales antiguas que no todo el mundo lee igual. Hay gente a la que le ha funcionado durante años y gente a la que le han reclamado cuotas atrasadas.
Mi forma de verlo, después de haber visto los dos finales de cerca: si el ingreso es puntual y minúsculo, la conversación es una; si vas a cobrar todos los meses del mismo cliente, estás en territorio de alta y conviene preguntarlo antes, no después. Una consulta con un asesor cuesta bastante menos que una regularización con recargo.
Lo que hago desde que me pillé los dedos
El primer año que facturé por fuera metí los justificantes en una carpeta mental llamada «ya lo miraré». Llegó la renta, no encontré ni la mitad y pagué de más por gastos que eran deducibles y que no podía demostrar. Barato en euros, caro en sensación de tonto. Ahora hago tres cosas que no me llevan ni diez minutos al mes:
- Una cuenta aparte. Todo lo que entra por fuera del sueldo cae ahí y no se mezcla con la compra. Así, cuando alguien me pregunta cuánto llevo ganado, no tengo que adivinarlo.
- Una hoja con cuatro columnas: fecha, quién paga, concepto e importe. Nada más. Las hojas bonitas se abandonan en marzo.
- Apartar uno de cada tres euros en cuanto entran. Si luego sobra, es un regalo; si falta, ya está el dinero puesto.
El tercero es el que te salva del susto. El problema casi nunca es el impuesto: es no tener el dinero el día que toca pagarlo, porque ya te lo habías gastado creyendo que era tuyo del todo.
Preguntas frecuentes
¿El que me paga me retiene una parte? Depende de quién sea. Si facturas a una empresa o a un profesional, lo normal es que te retengan un porcentaje y lo ingresen a tu nombre, así que en junio ya llevas algo adelantado. Si cobras de particulares no retiene nadie y el golpe llega entero. Por eso apartar el tercio duele bastante más cuando tus clientes son personas y no empresas.
¿Se entera mi empresa? Hacienda no le manda un aviso a tu jefe porque hayas ido a declarar ingresos extra. Lo que sí conviene es releer tu contrato: si tienes cláusula de exclusividad —que suele venir con un complemento en la nómina— o haces lo mismo que tu empresa para sus clientes, el problema viene por ahí, no por la renta.
¿Y si un año no cobro nada? Puedes darte de baja y volver a darte de alta cuando vuelva el cliente, y te cobran los días que estés dentro, no el mes entero, aunque el número de veces que puedes hacer ese vaivén en un mismo año está limitado. El alta no es un matrimonio: es un interruptor, y conviene apagarlo los meses en los que no hay actividad.
Puntos clave
- Son dos ventanillas: Hacienda y Seguridad Social. La primera no se discute; la segunda es la de la cuota.
- El límite del que todo el mundo habla es de rendimientos del trabajo, no de lo que facturas por tu cuenta.
- En el ejemplo, 2.400 euros facturados pasan de 1.680 a 924 netos con una cuota de 90 euros al mes.
- Esa cuota cuesta 756 euros reales, no 1.080, y son los mismos factures poco o mucho: por eso solo duele abajo.
- El umbral del salario mínimo para no darse de alta no es una norma escrita: es una interpretación.
- Cuenta aparte, cuatro columnas y un tercio apartado desde el primer cobro.